Assurance véhicule commercial
Pour que ça roule!
La mobilité de vos unités d’affaires est essentielle. Qu’il s’agisse d’une camionnette d’artisan, d’un camion lourd ou d’une flotte de véhicules complète, nos courtiers négocient votre assurance véhicule commercial sur mesure : responsabilité civile, collision et perte d’usage pour garder vos opérations sur la route.
Qu’est-ce que l’assurance véhicule commercial ?
Contrairement au contrat automobile pour particuliers, l’assurance véhicule commercial est spécialement conçue pour absorber les risques inhérents aux activités d’affaires au Québec. Qu’il s’agisse de voitures de service, de fourgonnettes de livraison, de camionnettes de chantier ou de camions lourds, cette couverture professionnelle indemnise les dommages matériels au véhicule (collision, versement, vol) et prend en charge la responsabilité civile accrue liée au transport de marchandises, d’outils et aux déplacements des employés.
Les contrats automobiles pour particuliers comportent des exclusions formelles quant à l’usage commercial non déclaré. Avec des heures de pointe prolongées et des conditions routières hivernales exigeantes au Québec, le risque d’accident et de poursuite en responsabilité civile explose pour les professionnels sur la route.
Souscrire une assurance véhicule commercial distincte permet d’ajuster vos limites de couverture aux réalités de votre entreprise et d’éliminer tout risque de refus de réclamation à la suite d’une collision.
Que couvre l’assurance véhicule commercial?
L’assurance véhicule commercial s’adapte à l’ensemble de votre parc roulant : véhicules personnels utilisés pour affaires, camions lourds, fourgonnettes de livraison et véhicules-outils (pelles mécaniques, nacelles, rétrocaveuses, etc.)
Au Québec, l’assurance véhicule commercial s’attache directement au véhicule désigné et non à un conducteur en particulier. Ainsi, tout employé ou travailleur autorisé au volant d’une automobile d’entreprise demeure couvert lors d’une collision, d’un renversement ou d’une réclamation en responsabilité civile des tiers.
En effet, un contrat d’assurance véhicule commercial peut comporter plusieurs types de protections :
Responsabilité civile
Ce volet d’assurance véhicule commercial indemnise les dommages matériels et corporels causés à des tiers par votre conducteur. Si la loi exige au Québec un minimum obligatoire de 50 000$ en responsabilité civile, les entreprises souscrivent généralement 1 à 2 millions $ pour parer aux risques de poursuites lourdes.
Tous risques
La garantie « Tous risques » offre la couverture la plus complète. Elle fusionne la protection contre les collisions et versements avec celle des risques sans collision (vol, vandalisme, feu, bris de pare-brise et intempéries), assurant une indemnisation maximale pour vos actifs roulants.
Collision ou versement (impact avec un véhicule)
Essentielle face aux rigueurs des routes du Québec, cette protection d’assurance véhicule commercial indemnise les dommages matériels subis lors d’un capotage, d’une sortie de route ou d’un choc direct. Elle prend en charge les frais de carrosserie, le remorquage d’urgence et le remplacement basé sur la valeur marchande du véhicule au moment de l’accident.
Accidents sans collision ni versement
Au Québec, les aléas climatiques et les routes régionales exposent vos unités mobiles à des risques majeurs sans collision. Intégrée à votre assurance véhicule commercial, cette protection couvre les pertes directes causées par le feu, le vol de cargaison ou d’outils rattachés, les actes de malveillance, l’impact avec un chevreuil et les intempéries sévères (inondations, verglas, tempêtes de vent).
Protections optionnelles
Personnalisez votre contrat d’assurance véhicule commercial avec des garanties complémentaires conçues pour sécuriser vos flux logistiques :
Véhicule de remplacement (perte d’usage) : maintien de vos livraisons et rendez-vous clients en cas d’immobilisation ;
Garantie valeur à neuf : protection intégrale du capital investi contre la dépréciation en cas de perte totale ;
Responsabilité civile véhicules non possédés : couverture des autos de location et des voitures personnelles utilisées par vos employés pour le travail ;
Assurance accidents corporels : soutien financier accru pour le conducteur et les passagers ;
Endossements commerciaux adaptés : matériel embarqué, marchandises sous température contrôlée ou remorquage lourd.
Comment souscrire à une assurance véhicule commercial?
La meilleure façon d’obtenir une couverture optimale est de consulter nos courtiers d’assurance 100 % indépendants.
En analysant la réalité opérationnelle de votre entreprise, nos experts identifient vos risques routiers précis, sélectionnent les avenants indispensables pour votre assurance véhicule commercial et négocient directement auprès des assureurs spécialisés pour vous garantir la meilleure protection au tarif le plus avantageux.
On est passionné d’assurance
On compare les meilleures protections
On parle votre language
Quand souscrire une assurance véhicule commercial ?
Les assureurs évaluent la nécessité d’une assurance véhicule commercial en fonction de trois critères opérationnels précis :
L’utilisation faite du véhicule
L’intention d’usage dicte la frontière contractuelle entre assurance des particuliers et assurance véhicule commercial. Dès lors qu’une camionnette ou une voiture sert à générer un revenu d’entreprise au Québec (trajets de service, livraison express, matériel embarqué), le contrat commercial s’impose pour éviter tout refus de réclamation. Une utilisation strictement sporadique sans livraison commerciale peut parfois faire l’objet d’une tolérance, mais exige une validation contractuelle rigoureuse auprès de votre courtier.
Le type de véhicule
Les véhicules utilitaires et camions lourds d’entreprise engendrent une sinistralité financière bien plus élevée en cas d’accident de la route. Une assurance véhicule commercial devient alors indispensable pour garantir le remplacement à neuf d’équipements spécialisés et couvrir des réclamations en responsabilité civile pouvant atteindre plusieurs millions de dollars.
Le propriétaire du véhicule
Le nom figurant sur le certificat d’immatriculation de la SAAQ dicte le type de contrat requis. Un véhicule détenu par une entité corporative ne peut être couvert par un contrat de particulier : il exige formellement une assurance de véhicules commerciaux. Si le véhicule est enregistré à votre nom personnel, une police personnelle peut convenir, pourvu que votre utilisation professionnelle soit minime et formellement autorisée par l’assureur.
Quels secteurs d’activité sont couverts par l’assurance véhicule commercial?
Au Québec, l’assurance véhicule commercial se module en fonction des réalités opérationnelles et des normes de sécurité propres à chaque industrie. Parmi les secteurs d’activités les plus fréquemment couverts par notre cabinet, on compte :
- Entreprises de service
- Cabinets d’arpenteurs-géomètres, horticulteurs, installateurs de piscines, architectes, ingénieurs, etc.
- Entrepreneurs
- Manufacturiers et grossistes
- Tout entrepreneur en soudure, en plomberie, en rénovation et autres domaines
- Transport de personnes
- Taxis, services de covoiturage et services de limousines
- Transport de biens et de matériaux
- Déneigement et transport de neige, bétonnières, transport d’acier et de métal, etc.
- Livraison
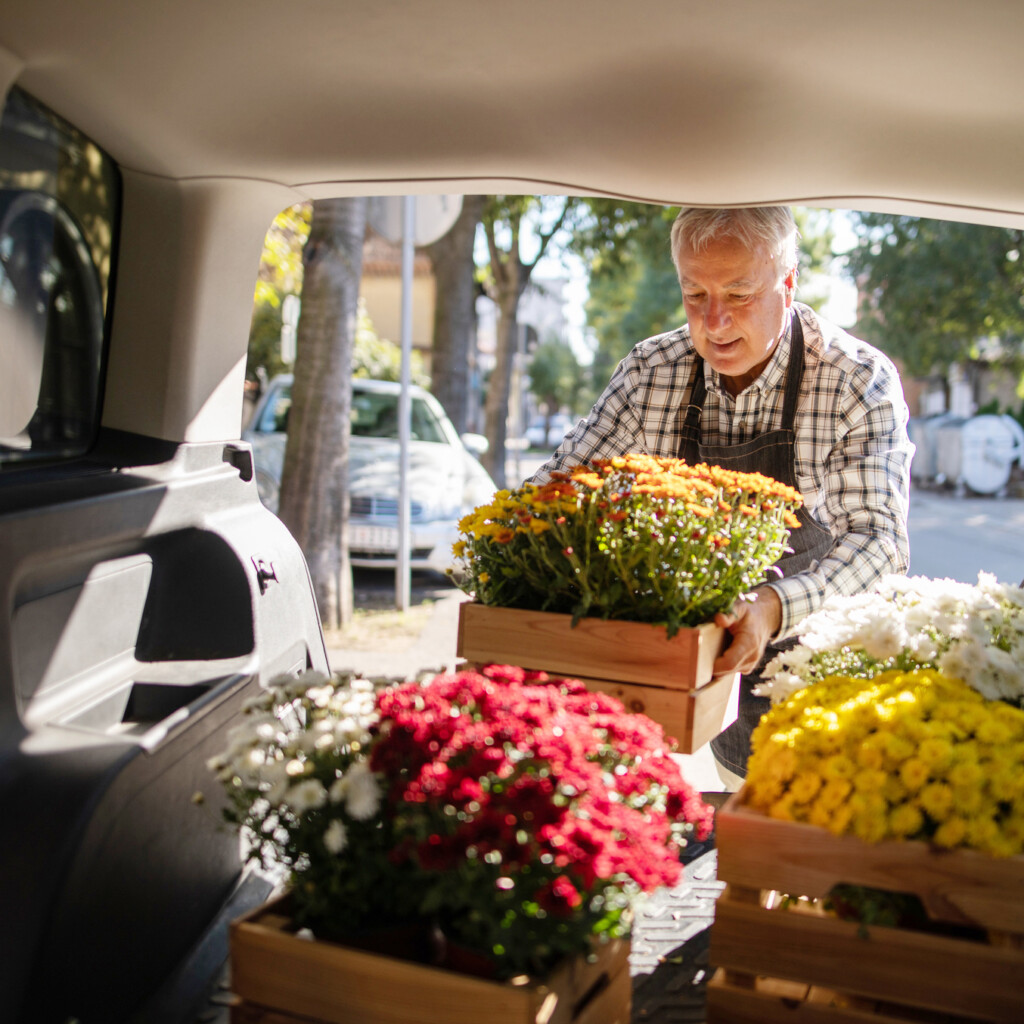
- Toute livraison de repas, de fleurs, d’eau, de bière, de pain, de matériaux ou de biens (comme des meubles)
Besoin d’assurance pour votre entreprise ?
Nous pouvons
vous aider.
Laissez à nos courtiers le soin de dénicher pour vous la couverture adaptée aux besoins de votre entreprise.